

Fashion-retail лицезреет онлайн-каналы главным направлением для роста
70% fashion-брендов планируют развивать веб-сайт и мобильное приложение, увеличивать онлайн-каналы продаж. Такие данные получили Yandex Реклама и Lamoda по итогам совместного исследования. В его базе – опрос 261 представителя больших и средних fashion-ритейлеров. Также, для анализа клиентской перспективы проведен опрос 1500 покупателей, дополненный анализом спроса на платформе Lamoda.
Цифровые площадки – в приоритете
По результатам опроса 55% покупателей получают одежку, обувь и девайсы лишь в вебе. Рынок сдвигается в сторону ecommerce – только 15% респондентов отметили, что приобретают почаще в офлайн-магазинах. Данные подтверждает статистика INFOline за 2024 год: 53% одежки, обуви и аксессуаров продается через веб, а к 2028 году толика онлайна в группы достигнет 80%.
Fashion-retail лицезреет онлайн-каналы главным направлением для роста. 70% посреди брендов планируют в наиблежайшие три года развивать веб-сайт и мобильное приложение, увеличивать каналы продаж и выходить на маркетплейсы.
Расти сделалось труднее – сейчас фокус на продукт и упругость в управлении каналами
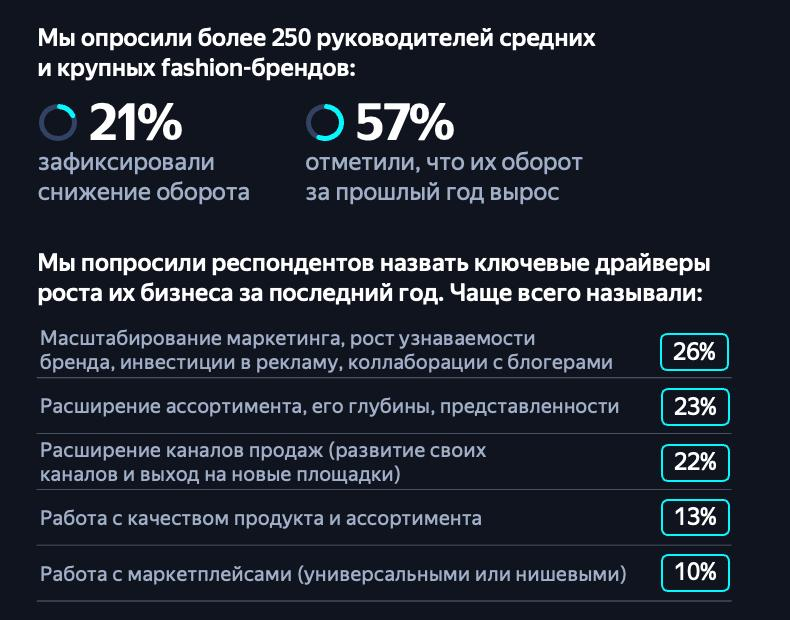
Расти сделалось дороже: любой 5-ый бренд (21%) отметил понижение продаж в 2024 году. Но посреди тех, кто адаптировал стратегии к новенькому контексту рынка и продолжил движение вперед – 57% независящих fashion-брендов сказали о росте оборота.
Главные драйверы роста – не масштаб, а продукт и гибкое управление каналами: 23% респондентов расширяли ассортимент продуктов, 22% увеличивали присутствие в новейших каналах продаж. Каждое 4-ое упоминание причин роста – про развитие собственных каналов дистрибуции: пуск интернет-магазинов, открытие офлайн-точек, подключение BNPL, улучшение пользовательского опыта.
Ассортимент становится рычагом управления ростом бренда через дифференцированное предложение. Происходит постепенный отказ от модели «Все всюду», фокус сдвигается на гибкую, селективную стратегию дистрибуции. 52% брендов распределяют продукты по каналам с учетом особенностей площадки и мотивированной аудитории. 42% опрошенных выпускают лимитированные линейки продуктов:
- 44% выделяют отдельные коллекции для нишевых маркетплейсов,
- 42% – для собственного веб-сайта,
- 30% – для офлайн-магазинов.
К примеру, на ряд всепригодных маркетплейсов 70% респондентов время от времени могут отгружать наиболее доступный ассортимент: продукты из прошедших коллекций либо позиции среднего ценового сектора. Так бренды не размывают восприятие аудитории, сохраняя статусное размещение в приоритетных каналах – в независящем ecom и офлайне, не снижая общую доходность за счёт остальных каналов.
Но в отдельных вариантах маркетплейс может стать действенной площадкой для вербования в том числе, премиальной аудитории и вывода новейших коллекций. Это видно на примере Yandex Маркета, который в осеннюю пору 2024 года запустил сервис Ultima.
Ценовая стратегия
Посреди опрошенных доминируют три модели ценообразования:
- 46% часто употребляют скидки и промоакции,
- 38% дают скидки лишь приклнным клиентам,
- 36% меняют цены зависимо от канала продаж либо региона.
Третья часть опрошенных сказала, что их стратегия – ставить цены выше, чем в среднем по сектору. 23% респондентов изредка понижают цены: проводят лишь закрытые акции распродажи либо дают индивидуальные скидки приклнным клиентам. При всем этом 51% брендов устанавливает единые цены на продукты для всех каналов дистрибуции, а другие – разную стоимость зависимо от канала.
Трудности и конкурентноспособное преимущество
Количество fashion-брендов продолжает расти, а конкурентность меж ними становится жестче. Как докладывает исследование Контур.Фокус, на январь 2025 года в Рф было записанно 36,9 тыщ производителей одежки, что на 18,03% больше к уровню 2021 года. Клиент стал избирательнее и ожидает высококачественный сервис, умеренные цены, скидки и призы. Вырастает и стоимость вербования клиентов: социальные сети меняют правила показа публикаций, и итог приносят лишь платные способы продвижения.
Длятся ценовые войны меж брендами. Обмен скидками ожидаемо приводит к демпингу и убыткам. Но компании уходят от данной стратегии: 89% интервьюированных брендов согласились с тем, что для fashion-бренда важнее предложить неповторимый опыт и высококачественный ассортимент, чем соперничать только по стоимости.
Методы отстроиться от соперников
Мощный бренд – возможность выделиться на рынке и сформировать лояльность у клиентов. 70% компаний отметили высочайшее свойство материалов, практичность и свойство пошива как отличие от соперников. При всем этом независящий ecom отстраивается от маркетплейсов за счет уникальности: глубины ассортимента, экспертности и сервиса.
Опрос обосновывает догадку, что люди идут за брендом. 7 из 10 покупателей приклнны к определенным брендам, а 40% выбирают лишь испытанных производителей. При всем этом любой 5-ый респондент готов доплатить за натуральные материалы, личный заказ, бренд, эксклюзивный дизайн и ручную работу.
Любопытно, что по данным Lamoda реализации дизайнерских брендов с выраженной ДНК (Дезоксирибонуклеиновая кислота — макромолекула, обеспечивающая хранение, передачу из поколения в поколение и реализацию генетической программы развития и функционирования живых организмов) вырастают вдвое резвее, даже при чеке на 47% выше среднего. Покупатели готовы доплатить за дизайнерскую верхнюю одежку, платьица, штаны, трикотажные и вязаные вещи, джинсы. Даже по мере необходимости понизить расходы лишь 25% респондентов готовы отрешиться от возлюбленного бренда. Другие попробуют отыскать остальные методы приобрести вещь от испытанного производителя. В ситуации, если вещь нравится, но стоимость кусается, лишь 17% опрошенных откажутся от покупки. Другие попробуют приобрести продукт: отыскать скидку, дождаться акции распродажи, произвести оплату при помощи BNPL.
60% респондентов говорят, что покупательский опыт влияет на решение о последующей покупке. У полярных возрастных групп свои эталоны свойства: молодежь желает получить высококачественный сервис, советы по подбору, инноваторские услуги. Людям старше 45 лет принципиально примерить продукт перед покупкой, поменять либо возвратить его по гарантии.
Сектор зрелого возраста становится мощным драйвером роста как самый недооцененный у брендов. потому что эта аудитория остается невостребованной у брендов. Исследование подтверждает, что дамы 36-50 лет и мужчины 41-60 лет – самые оживленные возрастные группы на Lamoda по росту покупательской активности и среднего чека. Зрелые люди готовы растрачивать больше, брать премиальные продукты и продукцию plus size.
Но fashion-бизнес продолжает ориентироваться на молодежь.
По данным Yandex Рекламы, рекламодатели почаще всего настраивают медийную рекламу на аудитории среднего возраста – от 25 до 34 лет и от 35 до 44 лет. Эти группы входят в таргетинг наиболее чем 90% кампаний. Возраст 45-54 выбирают пореже – в 74 % случаев, а аудитория 55+ врубается лишь в 46% кампаний – это меньше, чем толика таргетинга на молодежь 18-24 (57%). Лишь 31% рекламодателей выбирают все 5 возрастных групп охвата. Другие почаще ограничиваются тремя-четырьмя секторами.
В меняющейся рыночной среде бренды переосмысливают рост: заместо быстрого развития – фокус на стойкости и контроле. Чтоб сохранить позиции и остаться видными для аудитории, независящие fashion-ритейлеры делают ставку на развитии бренда, усилении дистрибуции и точечную работу с каналами. Отстроиться от соперников помогают: высококачественные продукты, управление ассортиментом и эластичная политика цен.
Оригинал анонсы на SEOnews